Nové pravidlá hypoték od roku 2027
Komu pomôžu a kto bude potrebovať viac vlastných peňazí?
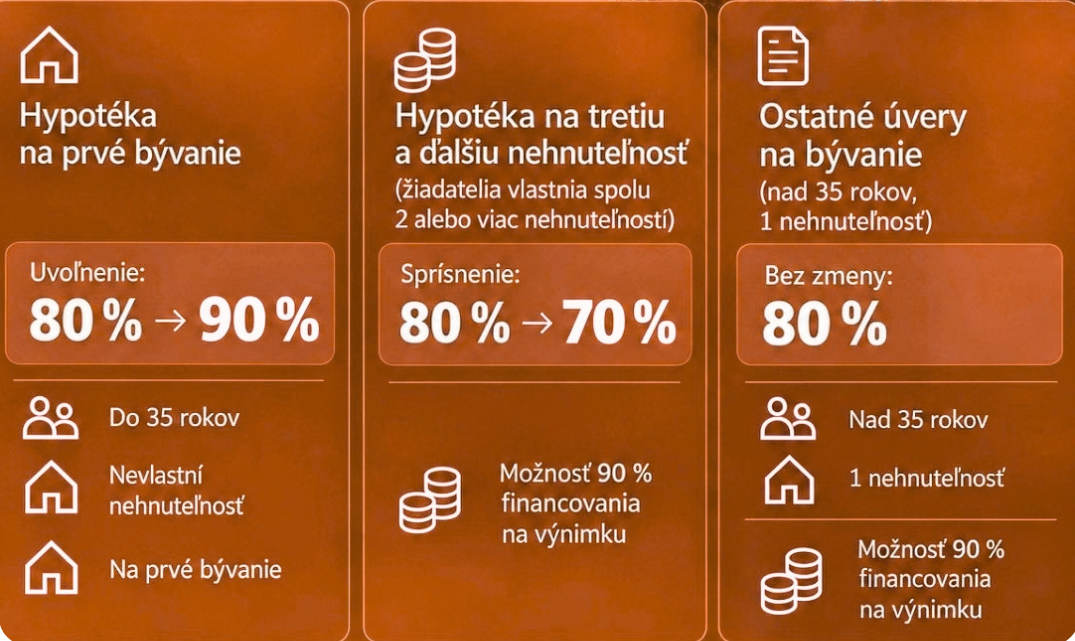
Od 1. januára 2027 začne Národná banka Slovenska postupne zavádzať nové pravidlá pre hypotéky. Mladí ľudia do 35 rokov, ktorí kupujú alebo stavajú svoje prvé bývanie, budú môcť získať úver až do výšky 90 % hodnoty nehnuteľnosti. Naopak, pri financovaní tretej a ďalšej nehnuteľnosti sa maximálny limit zníži na 70 %. Pre väčšinu ostatných klientov zostane základný limit 80 %.
Zmena neznamená, že hypotéky budú automaticky dostupnejšie alebo drahšie pre všetkých. NBS chce pravidlá viac prispôsobiť tomu, či klient rieši svoje prvé bývanie, alebo už vlastní viacero nehnuteľností.
Čo znamená LTV?
LTV vyjadruje pomer medzi výškou úveru a hodnotou nehnuteľnosti, ktorú banka akceptuje ako zabezpečenie.
Ak banka ocení nehnuteľnosť na 200 000 eur, jednotlivé limity by znamenali:
Maximálne LTV Možná výška úveru Potrebné vlastné zdroje
90 % 180 000 € najmenej 20 000 €
80 % 160 000 € najmenej 40 000 €
70 % 140 000 € najmenej 60 000 €
Ide o orientačný výpočet. Ak banka stanoví nižšiu hodnotu nehnuteľnosti, než je dohodnutá kúpna cena, klient bude potrebovať viac vlastných peňazí. Počítať treba aj s finančnou rezervou a vedľajšími nákladmi spojenými s kúpou.
Prvé bývanie pre mladých: hypotéka až do 90 %
Limit do 90 % hodnoty nehnuteľnosti bude určený pre mladých ľudí, ktorí:
- majú v čase podania žiadosti o úver najviac 35 rokov,
- nevlastnia žiadnu nehnuteľnosť určenú na bývanie,
- používajú hypotéku na kúpu alebo výstavbu nehnuteľnosti.
Ak o hypotéku žiadajú viacerí spoludlžníci, podmienka nevlastnenia nehnuteľnosti sa posudzuje pri každom z nich.
Dôležité je, že 90-percentná hypotéka nebude automatickým nárokom. Banka môže podľa príjmu klienta, jeho záväzkov, hodnoty nehnuteľnosti a vlastného posúdenia rizika schváliť aj nižší úver.
Pre mladých kupujúcich však môže ísť o významnú pomoc. Pri nehnuteľnosti za 200 000 eur predstavuje rozdiel medzi 80- a 90-percentným financovaním až 20 000 eur vlastných zdrojov.
Pri tretej a ďalšej nehnuteľnosti bude limit 70 %
Prísnejší limit sa bude týkať žiadateľov, ktorí už v čase podania žiadosti vlastnia dve alebo viac nehnuteľností určených na bývanie.
Banka pritom zohľadní nehnuteľnosti všetkých spoludlžníkov. Nebude rozhodujúce:
- či v existujúcich nehnuteľnostiach bývajú alebo ich prenajímajú,
- akým spôsobom ich nadobudli,
- na aký účel chcú nový úver použiť,
- ani vek žiadateľov.
Pri tejto skupine bude maximálne LTV 70 %. Na kúpu nehnuteľnosti za 200 000 eur by preto bolo potrebných najmenej 60 000 eur z vlastných zdrojov.
Zmena sa môže dotknúť investorov, ale aj ľudí, ktorí vlastnia ďalšie bývanie napríklad v dôsledku dedenia alebo predchádzajúceho rodinného usporiadania.
Pre väčšinu klientov zostáva 80 %
Ak kupujúci nespadá ani do zvýhodnenej skupiny mladých kupujúcich prvého bývania, ani medzi vlastníkov dvoch a viacerých rezidenčných nehnuteľností, základný limit zostane na úrovni 80 %.
Banky budú mať zároveň obmedzenú možnosť poskytnúť hypotéku až do 90 % aj iným klientom. Podľa NBS sa všeobecná výnimka zníži zo súčasných 20 % na 7 % nových úverov. Ani v tomto prípade však klient nemôže s výnimkou počítať automaticky.
Čo sa bude považovať za nehnuteľnosť určenú na bývanie?
Do počtu vlastnených nehnuteľností sa majú započítavať najmä:
- rodinné domy,
- byty,
- iné nehnuteľnosti reálne využiteľné na bývanie,
- apartmány evidované ako nebytové priestory, ak sú určené alebo využiteľné na bývanie,
- započítavať sa budú aj spoluvlastnícke podiely vo výške najmenej 50 %.
Naopak, NBS uvádza, že sa nemajú započítavať pozemky, stavby evidované na šport alebo rekreáciu ani rozostavaná nehnuteľnosť, ktorej výstavba sa práve financuje. Banky budú overovať vlastníctvo v slovenskom katastri; nehnuteľnosti v zahraničí sa preverovať nemajú.
Čo nové pravidlá nemenia
Zmena sa týka predovšetkým pomeru LTV. Banka bude naďalej samostatne posudzovať:
- príjem žiadateľa,
- existujúce úvery a ďalšie záväzky,
- výšku mesačných splátok,
- vek a dobu splatnosti,
- úverovú históriu,
- hodnotu a vhodnosť zakladanej nehnuteľnosti.
Vyšší limit LTV preto neznamená, že žiadateľ automaticky získa požadovanú sumu. Naďalej platia aj limity celkovej zadlženosti a schopnosti splácať úver.
Na čo myslieť pred rezerváciou nehnuteľnosti
Pri kúpe nehnuteľnosti bude ešte dôležitejšie preveriť možnosti financovania pred podpisom rezervačnej zmluvy.
Odporúčame vopred zistiť:
- Koľko nehnuteľností eviduje kataster pri všetkých budúcich dlžníkoch.
- Či sa niektorý spoluvlastnícky podiel započíta do nového limitu.
- Akú hodnotu môže banka pri vybranej nehnuteľnosti akceptovať.
- Akú výšku úveru umožňuje príjem a existujúce záväzky.
- Koľko vlastných zdrojov zostane po zaplatení kúpnej ceny a súvisiacich nákladov.
Rozdiel medzi 70-, 80- a 90-percentnou hypotékou môže pri rovnakej nehnuteľnosti predstavovať desaťtisíce eur. Správne poradie krokov preto dokáže predísť situácii, keď kupujúci síce nájde vhodné bývanie, ale neskôr zistí, že mu chýbajú vlastné zdroje.
Kedy začnú zmeny platiť?
Nové pravidlá sa začnú zavádzať od 1. januára 2027. NBS počíta s postupným nábehom, aby banky získali čas na úpravu svojich procesov a preverovanie počtu vlastnených nehnuteľností.
Ak plánujete kúpu prvého bývania, investičnej nehnuteľnosti alebo presun do väčšieho domu, oplatí sa porovnať možnosti financovania ešte pred začiatkom obhliadok. V Maria Vargai Reality vieme prepojiť výber nehnuteľnosti s včasným posúdením financovania, aby ste poznali reálny rozpočet aj potrebnú výšku vlastných zdrojov.
Článok má informačný charakter. Konečnú výšku úveru, hodnotu nehnuteľnosti a podmienky financovania určuje konkrétna banka na základe individuálneho posúdenia klienta.
Oficiálne zdroje:
NBS: Úprava pravidiel pri hypotékach
NBS: Otázky a odpovede k rozdielnym limitom LTV